Jak sprawdzić, czy numer NIP jest aktywny, nieaktywny czy nie istnieje
Sam numer NIP nie odpowiada na pytanie, czy firma faktycznie działa. NIP może być poprawny i istnieć w systemie Krajowej Administracji Skarbowej, mimo że przedsiębiorca zawiesił działalność, zakończył ją albo nie jest czynnym podatnikiem VAT. Dlatego sprawdzenie kontrahenta nie powinno kończyć się na wpisaniu dziesięciu cyfr do jednej wyszukiwarki.
Trzeba rozdzielić trzy rzeczy: czy numer NIP jest prawidłowy i istnieje, czy podmiot prowadzi działalność oraz jaki ma status w VAT. Dopiero połączenie tych informacji daje użyteczny wynik.
Najpierw sprawdź, czy NIP w ogóle istnieje
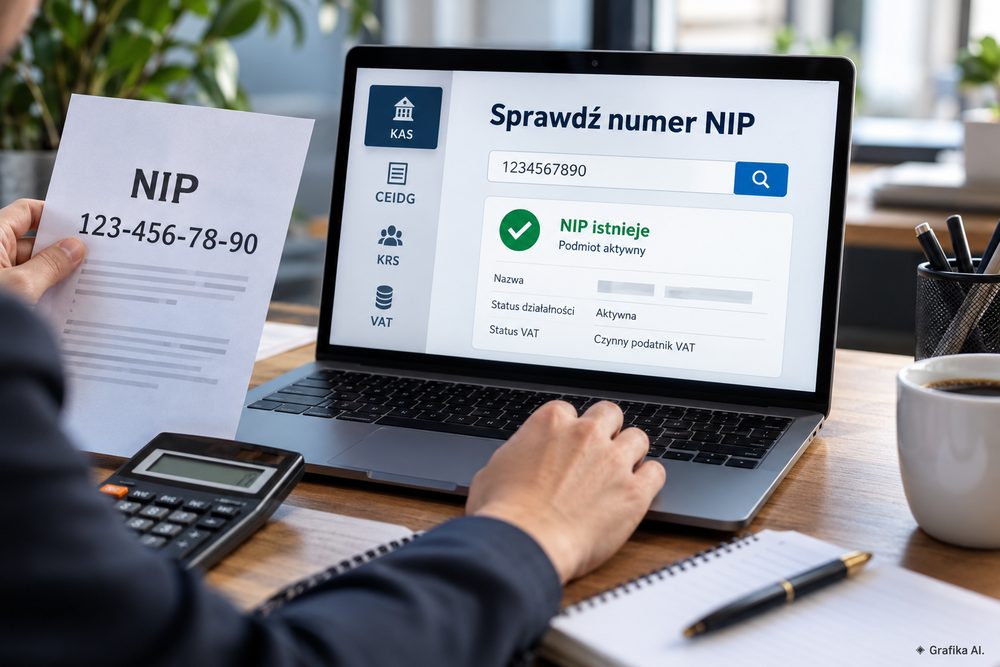
Najkrótsza droga prowadzi przez usługę Ministerstwa Finansów „Sprawdź status NIP”. Wyszukiwarka Krajowej Administracji Skarbowej służy właśnie do ustalenia, czy podany numer jest poprawny i istnieje w systemie KAS. Podajesz NIP i uruchamiasz sprawdzenie; wynik można zapisać na urządzeniu.
To powinien być pierwszy test, zwłaszcza gdy numer został przepisany z faktury, umowy, wiadomości e-mail albo formularza zamówienia. Literówka w jednej cyfrze wystarczy, aby dalsze wyszukiwanie kontrahenta prowadziło donikąd.
Polski NIP składa się z 10 cyfr. Dziesiąta jest cyfrą kontrolną. Poprawność matematyczną można zweryfikować na podstawie pierwszych dziewięciu cyfr z użyciem wag:
6, 5, 7, 2, 3, 4, 5, 6, 7.
Każdą z pierwszych dziewięciu cyfr mnoży się przez odpowiadającą jej wagę, wyniki sumuje, a następnie oblicza resztę z dzielenia przez 11. Wynik powinien odpowiadać ostatniej cyfrze NIP. Reszta równa 10 oznacza nieprawidłowy numer.
Przykład praktyczny: księgowość otrzymuje fakturę od nowego dostawcy. NIP ma dziesięć cyfr, więc na pierwszy rzut oka wygląda prawidłowo. Wyszukiwarka MF zwraca jednak informację, że numer jest niepoprawny. W takiej sytuacji nie ma sensu od razu szukać przedsiębiorcy w CEIDG czy sprawdzać jego rachunku na białej liście. Najpierw trzeba poprosić wystawcę dokumentu o weryfikację NIP-u. Częstą przyczyną jest zwykłe przestawienie dwóch cyfr.
Trzeba przy tym rozróżnić dwa przypadki:
-
NIP nieprawidłowy lub nieistniejący – problem dotyczy samego identyfikatora;
-
NIP istniejący – numer został rozpoznany przez system, ale nie przesądza to jeszcze, że przedsiębiorca obecnie prowadzi działalność.
To drugie rozróżnienie jest najważniejsze. Określenie „aktywny NIP” jest potoczne. NIP jako identyfikator nie działa tak jak karta SIM, którą urząd „włącza” i „wyłącza”. Aktywny, zawieszony albo wykreślony może być przede wszystkim wpis przedsiębiorcy, a podatnik może mieć również określony status VAT.
Jeżeli celem jest tylko wychwycenie błędnego NIP-u w bazie klientów, podstawowa weryfikacja KAS zwykle wystarczy. Jeżeli jednak na podstawie wyniku masz podpisać umowę, wystawić dokument, udzielić kredytu kupieckiego albo zapłacić większą fakturę, trzeba wykonać kolejny krok.
Istniejący NIP nie oznacza aktywnej firmy – sprawdź CEIDG albo KRS i VAT
Dla osoby prowadzącej jednoosobową działalność gospodarczą podstawowym źródłem jest CEIDG. Po numerze NIP można znaleźć przedsiębiorcę i sprawdzić między innymi jego nazwę, REGON, datę rozpoczęcia działalności oraz informację o jej zawieszeniu lub wznowieniu. Wpis może wskazywać między innymi przedsiębiorcę aktywnego albo zawieszonego.
Zawieszenie ma realne znaczenie. Firma nie znika wtedy z rejestru i nie traci automatycznie swojego NIP-u. Przedsiębiorca w okresie zawieszenia może również wykonywać określone czynności związane z działalnością, na przykład sprzedawać wcześniej używany środek trwały. Dlatego sam fakt, że NIP nadal można znaleźć, nie dowodzi prowadzenia zwykłej bieżącej sprzedaży.
Przykład: firma budowlana chce zlecić prace podwykonawcy, którego zna z poprzednich realizacji. NIP jest prawidłowy. Dopiero w CEIDG okazuje się, że działalność została zawieszona kilka miesięcy wcześniej. To nie jest ten sam przypadek co nieistniejący NIP. Identyfikator jest prawdziwy, ale aktualny status działalności wymaga wyjaśnienia przed podpisaniem umowy na regularne wykonywanie usług.
Dla spółek i innych podmiotów wpisywanych do Krajowego Rejestru Sądowego trzeba sięgnąć do KRS. Wyszukiwanie może odbywać się między innymi po NIP-ie. W rejestrze można sprawdzić nie tylko sam podmiot, ale także sposób jego reprezentacji, informacje o likwidacji, rozwiązaniu, restrukturyzacji czy upadłości.
Tu kryterium decyzji jest proste:
-
JDG lub przedsiębiorca będący osobą fizyczną – zacznij od CEIDG;
-
spółka z o.o., spółka akcyjna, spółka jawna i inne podmioty rejestrowe – sprawdź KRS;
-
spółka cywilna – pomocny jest również rejestr REGON, ponieważ sama spółka cywilna nie jest wpisem przedsiębiorcy w CEIDG w taki sposób jak jednoosobowa firma;
-
jeśli interesuje cię rozliczenie VAT – status działalności gospodarczej to za mało, potrzebna jest dodatkowo Biała lista podatników VAT.
Biała lista odpowiada na inne pytanie niż CEIDG czy KRS. Pokazuje między innymi, czy podmiot jest zarejestrowanym podatnikiem VAT czynnym, a także informacje o podmiotach niezarejestrowanych, wykreślonych lub przywróconych do rejestru. Można sprawdzić status odnoszący się do określonego dnia, co jest szczególnie przydatne przy kontroli dokumentów historycznych.
To ważne, ponieważ firma może normalnie działać i jednocześnie nie mieć statusu czynnego podatnika VAT. Może na przykład korzystać ze zwolnienia z VAT. Brak statusu „VAT czynny” nie jest więc automatycznie dowodem, że firma jest fikcyjna albo nie prowadzi działalności.
Zdarza się również sytuacja odwrotna: przedsiębiorca zawiesza działalność na dłuższy okres. Przy zawieszeniu trwającym co najmniej 6 miesięcy może dojść do wykreślenia z rejestru podatników VAT, a po wznowieniu działalności następuje ponowna rejestracja z urzędu na zasadach określonych w przepisach. Wynik VAT trzeba więc czytać razem z informacją o działalności, a nie zamiast niej.
Przy płatnościach między przedsiębiorcami dochodzi jeszcze kwestia rachunku bankowego. Jeżeli transakcja objęta przepisami przekracza 15 000 zł, sprawdzenie rachunku kontrahenta na białej liście ma znaczenie podatkowe. W praktyce przed większym przelewem nie należy ograniczać się do informacji „VAT czynny”. Trzeba zweryfikować także konkretny numer rachunku na dzień zlecenia płatności i zachować wynik kontroli.
Najgorszy skrót myślowy brzmi więc: „NIP wyszedł w wyszukiwarce, firma jest w porządku”. Nie. To potwierdza tylko jeden element układanki.
Jak interpretować wynik „aktywny”, „nieaktywny” i brak numeru
Jeżeli trzeba szybko sprawdzić większą liczbę kontrahentów, ręczne przeskakiwanie między rejestrami jest irytujące. Problem nie polega nawet na czasie potrzebnym na wpisanie NIP-u, lecz na tym, że poszczególne rejestry odpowiadają na różne pytania. Dane KAS, CEIDG, KRS i rejestru VAT nie powinny być traktowane jako zamienne.
W praktyce wyniki należy interpretować według następującej kolejności:
1. NIP jest prawidłowy i istnieje, a działalność jest aktywna
To podstawowy pozytywny scenariusz. Nadal może być potrzebna kontrola VAT, rachunku bankowego i sposobu reprezentacji firmy, ale nie ma problemu z samym identyfikatorem ani bieżącym wpisem działalności.
2. NIP istnieje, ale działalność jest zawieszona
Nie oznacza to fałszywego numeru. Oznacza, że trzeba ustalić, czy czynność, którą kontrahent chce wykonać, jest dopuszczalna i spójna z jego aktualnym statusem. Przy zwykłym nowym zleceniu wykonywanym w ramach bieżącej działalności taki wynik powinien zatrzymać automatyczną akceptację kontrahenta i uruchomić dodatkową weryfikację.
3. NIP istnieje, ale podmiot nie jest czynnym podatnikiem VAT
To również nie musi oznaczać problemu. Trzeba ustalić, czy podatnik korzysta ze zwolnienia, został wykreślony z rejestru VAT czy występuje inna przyczyna. Szczególnej uwagi wymaga sytuacja, w której kontrahent nalicza VAT na fakturze, mimo że jego status w rejestrze nie odpowiada temu, czego oczekujesz.
4. Wpis działalności został wykreślony albo podmiot zakończył działalność
Sam NIP może nadal występować w danych historycznych. Nie należy na tej podstawie oznaczać kontrahenta jako „aktywny”. Przy zawieraniu nowej umowy trzeba ustalić, jaki podmiot ma ją faktycznie wykonać i czy nie doszło na przykład do zmiany formy prawnej.
5. NIP nie przechodzi podstawowej weryfikacji KAS
Tu dalsze sprawdzanie powinno zostać wstrzymane. Najpierw trzeba potwierdzić numer z kontrahentem. Nie ma sensu dopasowywać firmy po podobnej nazwie i zakładać, że chodzi o ten sam podmiot.
Dobrym przykładem jest sklep internetowy przyjmujący zamówienie B2B. Klient wpisuje NIP, który nie istnieje w systemie KAS, ale nazwa firmy brzmi wiarygodnie i pojawia się w wynikach wyszukiwarki internetowej. Obsługa nie powinna samodzielnie podmieniać numeru na NIP znaleziony w sieci. Nazwy przedsiębiorstw potrafią być bardzo podobne, a spółki należące do tej samej grupy mają różne identyfikatory. Prawidłową decyzją jest zwrot formularza do klienta z prośbą o poprawienie danych.
Przy weryfikacji większej liczby numerów pomocne mogą być także narzędzia porządkujące dane przedsiębiorców i pozwalające szybciej dotrzeć do informacji przypisanych do NIP-u. Trzeba jednak traktować je jako narzędzia pomocnicze, a przy decyzjach podatkowych lub formalnych potwierdzać kluczowe informacje w rejestrze właściwym dla danego celu.
Największy błąd polega na przypisaniu jednego uniwersalnego statusu „aktywny/nieaktywny” do NIP-u. Takiego pojedynczego statusu nie ma. Osobno istnieje poprawność identyfikatora, osobno status przedsiębiorcy, osobno status VAT, a w przypadku spółek dochodzi jeszcze aktualny stan wpisu w KRS.
Jeżeli kontrahent dokonuje transakcji unijnych, można dodatkowo użyć systemu VIES do sprawdzenia numeru VAT UE. To jednak kolejna odrębna weryfikacja. Negatywny wynik w VIES nie oznacza automatycznie, że polski NIP nie istnieje; oznacza problem ze statusem numeru na potrzeby transakcji wewnątrzwspólnotowych albo konieczność wyjaśnienia danych.
Dodatkowe informacje na: https://nipmapa.pl
FAQ
Czy istnieje jeden oficjalny rejestr pokazujący, że NIP jest „aktywny”?
Nie. Oficjalna usługa KAS pozwala ustalić, czy NIP jest poprawny i istnieje. Aktywność działalności sprawdza się w CEIDG albo KRS, a status podatnika VAT – w wykazie podatników VAT.
Czy zawieszenie działalności powoduje utratę NIP-u?
Nie. Zawieszony przedsiębiorca nadal ma swój NIP. Dlatego odnalezienie numeru w systemie nie jest dowodem, że działalność jest obecnie wykonywana w zwykłym zakresie.
Czy brak statusu „VAT czynny” oznacza, że firma nie działa?
Nie. Przedsiębiorca może działać i korzystać ze zwolnienia z VAT. Trzeba rozróżnić status działalności od statusu podatnika VAT.
Gdzie sprawdzić jednoosobową działalność gospodarczą po NIP-ie?
W CEIDG. Rejestr pokazuje między innymi dane przedsiębiorcy, datę rozpoczęcia działalności oraz informacje o zawieszeniu i wznowieniu.
Gdzie sprawdzić spółkę z o.o. po NIP-ie?
W Krajowym Rejestrze Sądowym. Poza identyfikacją spółki trzeba zwrócić uwagę na aktualny sposób reprezentacji oraz informacje o likwidacji, restrukturyzacji, upadłości czy rozwiązaniu.
Czy NIP można sprawdzić bezpłatnie?
Tak. Podstawowe internetowe wyszukiwarki administracji publicznej, takie jak usługa sprawdzania statusu NIP, CEIDG, wyszukiwarka KRS czy wykaz podatników VAT, są dostępne bez opłaty. Odpłatne mogą być natomiast niektóre urzędowe dokumenty wydawane na wniosek, na przykład określone dokumenty Centralnej Informacji KRS.
Czy prawidłowy NIP wystarczy przed zapłatą faktury?
Nie. Jeżeli płatność wymaga kontroli rachunku na białej liście, trzeba zweryfikować także rachunek bankowy i status podatnika. Samo potwierdzenie, że NIP istnieje, nie zabezpiecza płatności.
Czy negatywny wynik w VIES oznacza nieistniejący NIP?
Nie. VIES służy do weryfikacji numerów VAT na potrzeby transakcji wewnątrz Unii Europejskiej. Polski NIP może być prawidłowy, mimo że numer nie jest aktywny dla transakcji VAT UE.
Co zrobić, gdy NIP na fakturze nie istnieje w systemie?
Najpierw zatrzymać księgowanie lub automatyczną akceptację dokumentu i poprosić wystawcę o potwierdzenie numeru. Nie należy samodzielnie podmieniać NIP-u na numer znaleziony po nazwie firmy.
Najlepsza kolejność weryfikacji jest prosta: najpierw sprawdź sam NIP w systemie KAS. Jeżeli numer istnieje, dopiero wtedy ustal status działalności w CEIDG albo KRS, a przy transakcji objętej VAT sprawdź wykaz podatników VAT i – gdy ma to znaczenie dla płatności – rachunek bankowy. Najpierw usuwa się błąd identyfikatora. Dopiero później ocenia się kontrahenta.
Dodaj komentarz